英矽智能 Insilico Medicine
演讲人:陆洪福 (英矽智能科技(上海)有限公司 · 药物化学高级总监)
03696.HK · 2025-12-30 港交所上市 · 2026 H1 收入 1.063 亿美元(+287.2%)
Pharma.AI 四模块 PandaOmics / Chemistry42 / Life Star 2
Rentosertib BD 驱动兑现 2026 审判日 证据审查
01 / 结论先行
六句话看懂这份报告
01
它已经完成从「平台叙事」到「管线资产」的切换
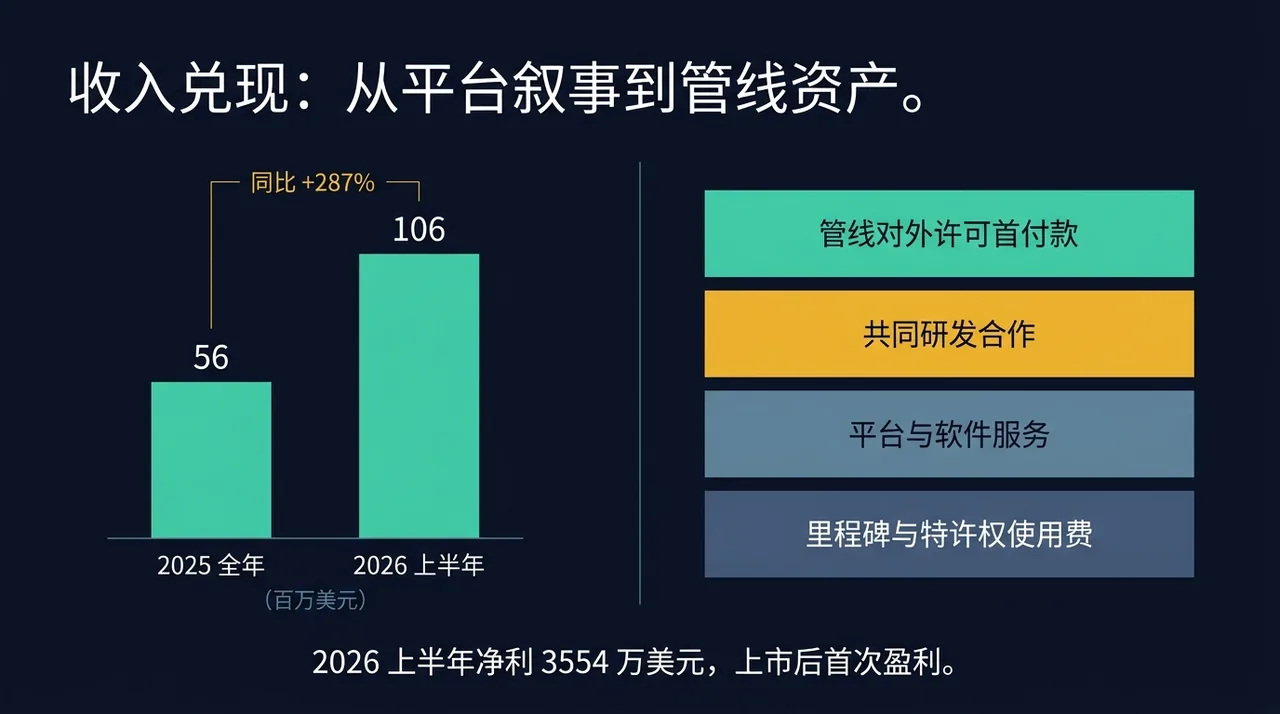
2026 上半年收入 1.063 亿美元、同比 +287.2%,净利 3553.7 万美元——上市后首次盈利 ,经营现金流转正。收入主力不是软件订阅,而是对外授权首付款与里程碑 。
02
兑现的凭证只有一个:Rentosertib
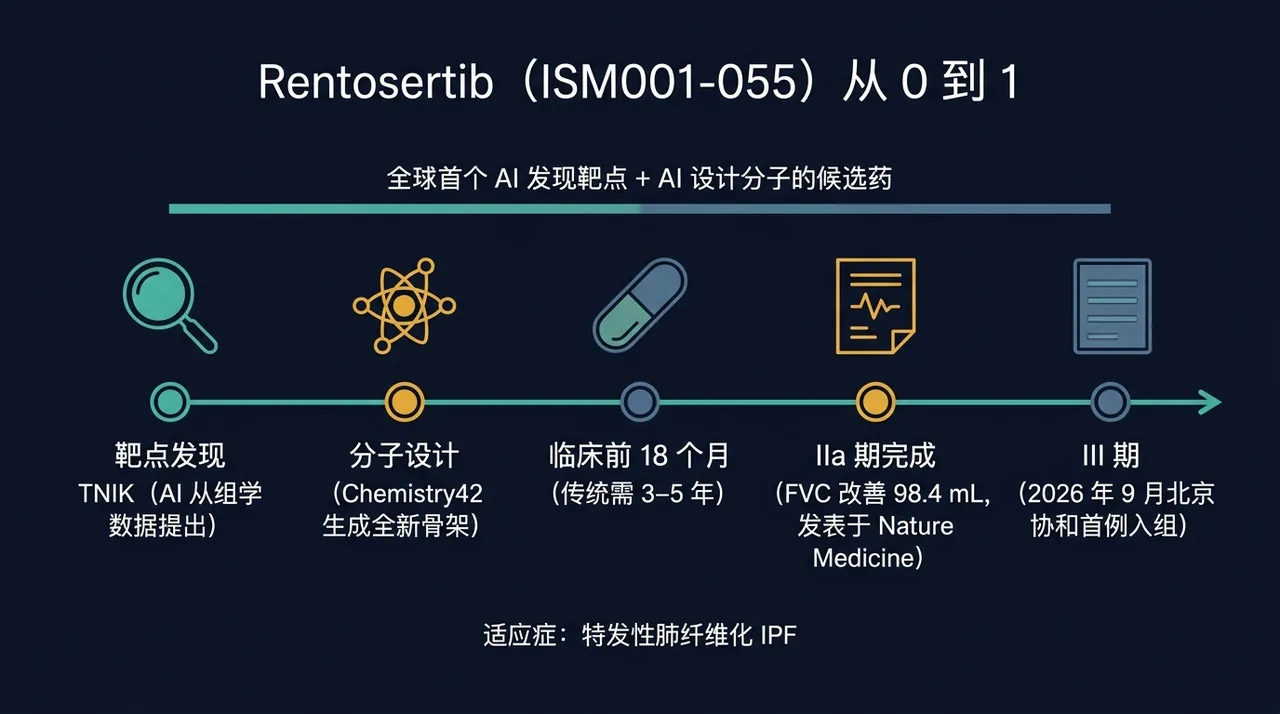
全球首个「AI 发现靶点 + AI 设计分子」的候选药(TNIK 抑制剂,适应症 IPF)。中国 IIa 期结果发表于 Nature Medicine ;2026 年 9 月在北京协和完成全球 III 期首例入组 。整份报告的分量都压在这一条管线上。
03
效率数字是全场最硬的:9–18 个月
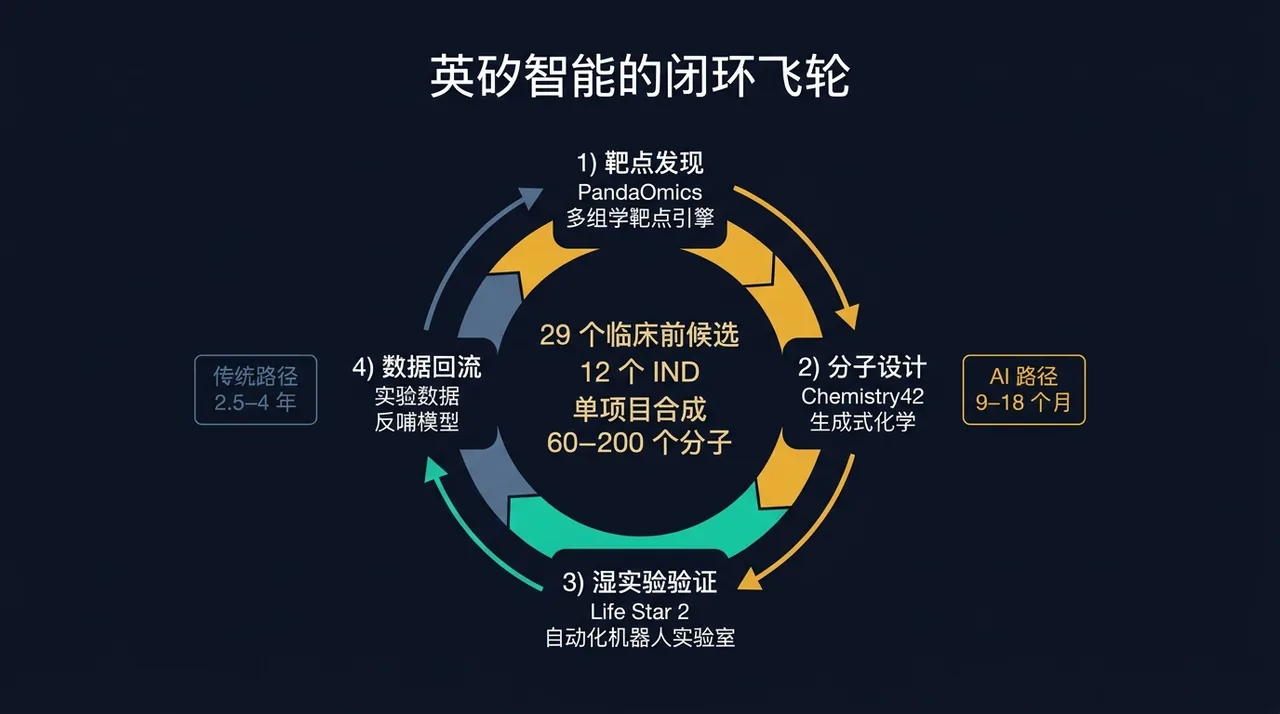
三个项目从启动到 PCC 分别用了 9 / 12 / 18 个月 ,公司给出的传统对照是 2.5–4 年 ;且每个项目只合成 60–200 个分子 。2021–2025 累计 29 个 PCC、12 个 IND 获批 。
04
它的商业模式本质是「卖分子」,不是「卖软件」
八笔对外许可/共同开发,礼来一笔首付 1.15 亿美元、总额约 27.5 亿美元;Exelixis 首付 8,000 万美元。平台是产线,分子是产品,首付款是现金流,里程碑是期权 。
05
这份 deck 的第三、四章是行业综述,不是公司数据
AI 交易活动、2026「审判日」、FDA 监管、Illumina/NVIDIA/礼来三条技术趋势——这些是行业口径 ,可引用但需标注来源年份与第三方属性。
06
最大的口径问题是「18 个月」和「60%」没有基线
「缩短 60% 以上」「临床成功率显著优于传统方法」都没有给出对照组的定义与样本;12 个 IND 与 29 个 PCC 是公司自汇总口径 ,需要与临床登记平台的申办方栏逐一核对。详见第 12 节。
02 / 公司与平台
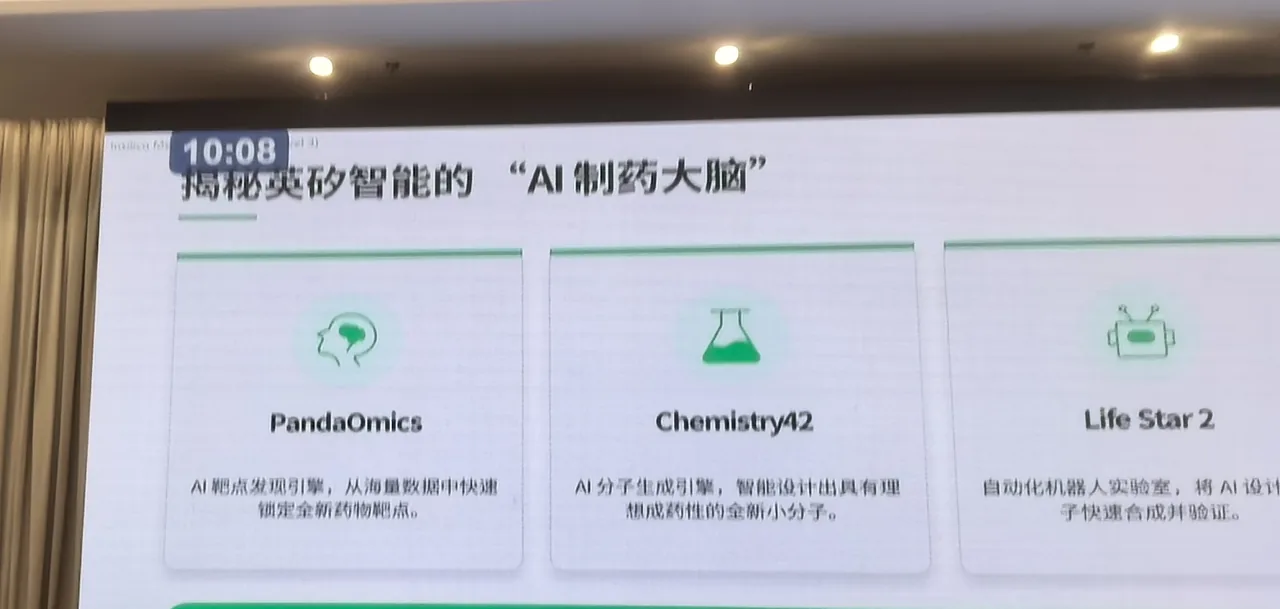
「AI 制药大脑」:三段式流水线
英矽智能把整个药物发现过程压缩成三个首尾相接的环节,这也是它对外讲平台时最核心的一张图。
环节一
PandaOmics
AI 靶点发现引擎 ,从海量多组学与生物医学数据中锁定全新药物靶点。
环节二
Chemistry42
AI 分子生成引擎 ,针对新靶点智能设计具有理想成药性的全新小分子——这是演讲人陆洪福本人所在的药物化学条线。
环节三
Life Star 2
自动化机器人实验室 ,把 AI 设计出来的分子快速合成并做湿实验验证,形成数据回流。
deck 自己的总结
「一个覆盖靶点发现 → 分子设计 → 湿实验验证 的全流程 AI 平台」。
2026 年的平台增量(来自公司公开信息,deck 未展开)
Pharma.AI 已按四个模块对外组织:Biology42 (靶点发现)/Chemistry42 (分子生成)/Medicine42 (inClinico 临床结果预测)/Science42 (科研协作)。
MMAI Gym :大模型训练框架,目标是把有因果推理能力的基础模型微调成药物发现引擎;2026 年 3 月与 Liquid AI 完成首个合作交付。整套 Pharma.AI 已用 MCP 打通 ,可在 Claude Code、Cursor 这类开发环境里直接调用科研工作流;新增对话式靶点发现智能体 PandaClaw 。
英矽智能原图(第 4 张)·「AI 制药大脑」三段式。 PandaOmics → Chemistry42 → Life Star 2,底部总结「覆盖靶点发现 → 分子设计 → 湿实验验证的全流程 AI 平台」。
03 / 从 0 到 1
Rentosertib:这份报告的全部分量都在这里
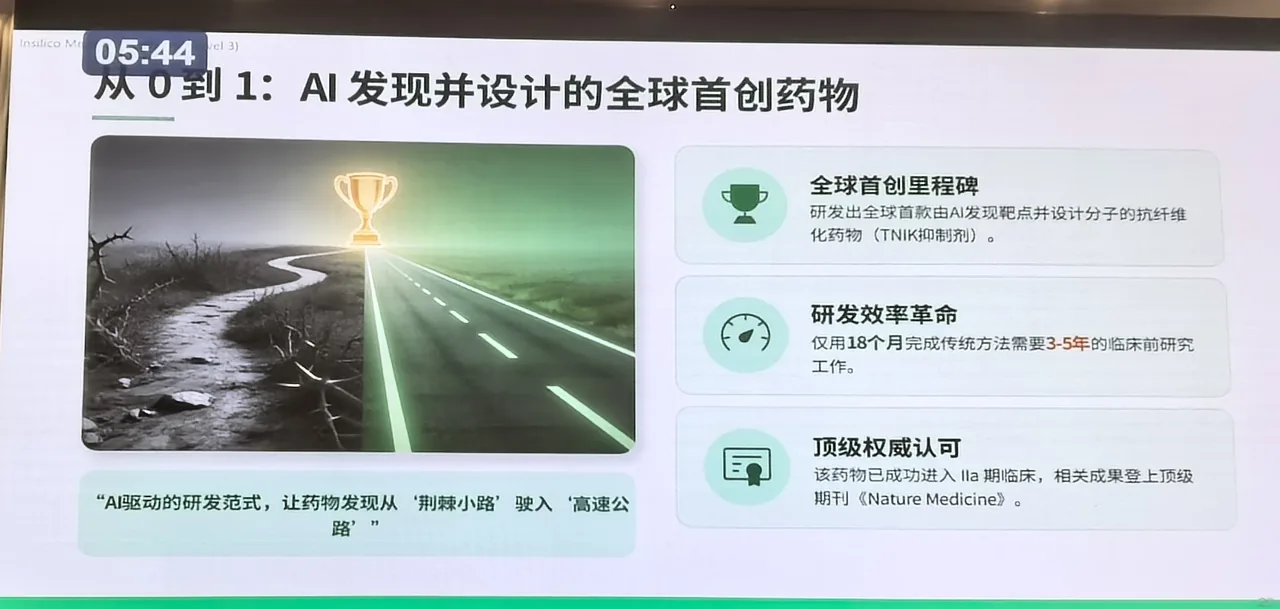
TNK 抑制剂,适应症特发性肺纤维化(IPF)。它是全球首个由 AI 发现靶点、同时由 AI 设计分子 的候选药——这句话的含金量在于:大多数所谓「AI 制药」只是用 AI 做分子优化,靶点是别人给的。
图 1 · Rentosertib(ISM001-055)从 0 到 1(本页自制示意图)。 依据 deck 第 3 张与公司公告整理。
18 个月
临床前完成(公司对照:传统 3–5 年)
+98.4 mL
中国 IIa 期 60 mg 组 12 周 FVC 平均改善
Nature Medicine
IIa 期结果发表期刊
2026-09-10
全球 III 期首例入组(北京协和)
为什么 IPF 这个适应症选得聪明
IPF 目前治疗选择极少、疾病进展明确、终点(FVC)可客观测量且监管认可 。相比肿瘤,它不需要复杂的联合用药与生物标志物分层,AI 设计的分子更容易读出信号。选一个「容易证明自己有效」的适应症打第一枪,是这份材料里最值得学的策略判断。
但要看清这条管线的成色
IIa 期是小样本、开放标签 研究,FVC 改善 98.4 mL 是单臂对比基线,不是与安慰剂/吡非尼酮的头对头。真正的裁决在 III 期。 而 deck 第 9 张自己也把 2026 年称为「AI 制药关键临床数据的审判日」——它知道自己的成败系于这一战。
英矽智能原图(第 3 张)·「从 0 到 1:AI 发现并设计的全球首创药物」。 三个支点:全球首创里程碑(TNIK 抑制剂)/研发效率革命(18 个月 vs 3–5 年)/顶级权威认可(IIa 期 + Nature Medicine)。
04 / 效率证据
9–18 个月与 60–200 个分子
第 18 页这张表是全场最可核查的一页——因为它给了每个项目的具体合成分子数 ,这个数字比任何百分比都难伪造。
图 2 · 闭环飞轮(本页自制示意图)。 依据 deck 第 4 / 18 张整理。
项目 适应症 到 PCC 用时 合成分子数 当前阶段 QPCTL 实体瘤 9 个月 — I 期进行中(与复星医药共同开发) PHD1/2 IBD 12 个月 2 个项目共 120 个 I 期完成 TNIK IPF 18 个月 79 个 III 期进行中 传统开发手段 — 2.5–4 年 — 公司给出的对照
公司自汇总口径(2021–2025)
共计 29 个临床前候选化合物(PCC) ,12 个分子 IND 获批
PCC 开发时间:最短 9 个月 / 平均 12–18 个月 / 最长 18 个月
每个项目仅需合成 60–200 个分子 两篇文章发表在 Nature Biotechnology
临床阶段:TNIK(deck 写作 INS018-055)在 IPF 临床 III 期进行中;ISM012-042 在 IBD 临床 IIa 进行中;若干项目在 I 期
「60–200 个分子」这个数字为什么重要
传统药化一个项目从 hit 到 PCC 通常要合成上千个分子 。如果 60–200 是真的,说明筛选前端(虚拟筛选 + 性质预测)确实把试错成本大幅前移了。但它也是一条可被检验的硬声明 ——问对方要三个项目的完整化合物台账即可(数量、每轮迭代的批次、SPR/ADME 数据),这比任何「效率提升 X%」都更能说明问题。
英矽智能原图(第 18 页)· 临床前候选化合物的数据包与开发时间。 左侧列出 PCC 数据包必须包含的六类实验(多种属 Non-GLP 毒理、酶学结合、小鼠/大鼠/犬 PK、体内药效与 PK/PD、微粒体稳定性、体外 ADME)——这张清单本身说明「AI 快」并不意味着跳过任何一环。
05 / 商业模式 A
自研管线对外许可(8 笔)
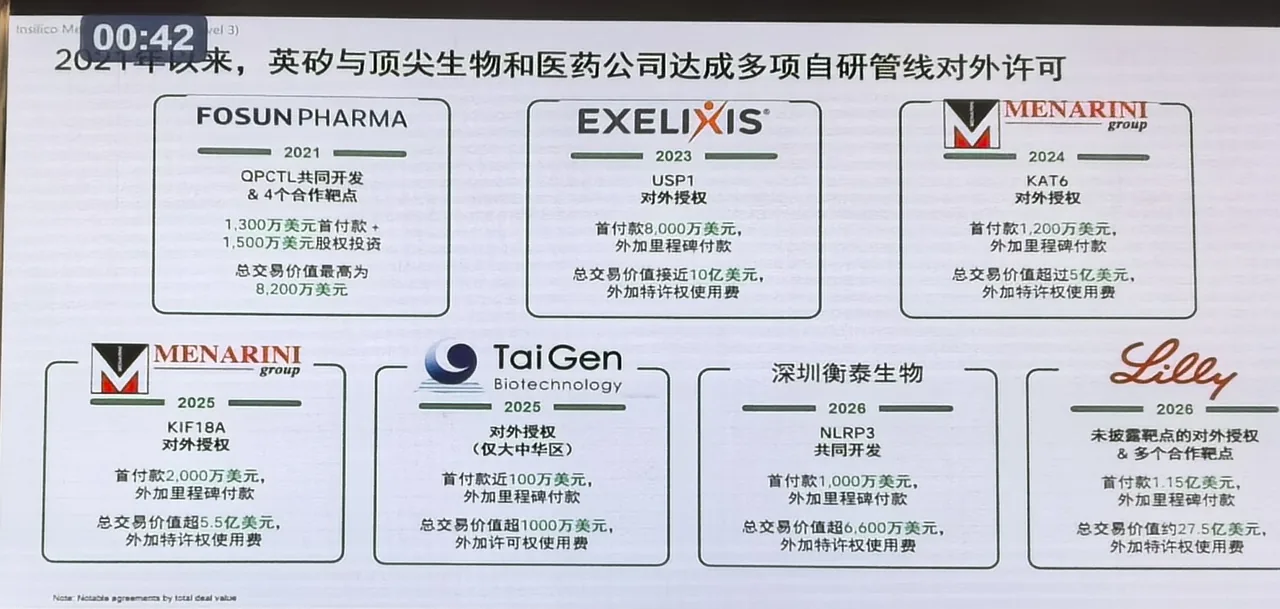
这是它真正的收入引擎:把做到某个阶段的分子连同专利族与数据包整体转让出去。
年份 对手方 标的 首付款 总交易价值 2021 复星医药 FOSUN QPCTL 共同开发 & 4 个合作靶点 1,300 万美元 + 1,500 万美元股权投资 最高 8,200 万美元 2023 Exelixis USP1 对外授权 8,000 万美元 接近 10 亿美元 + 特许权使用费 2024 Menarini KAT6 对外授权 1,200 万美元 超 5 亿美元 + 特许权使用费 2025 Menarini KIF18A 对外授权 2,000 万美元 超 5.5 亿美元 + 特许权使用费 2025 TaiGen 太景生物 对外授权(仅大中华区) 近 100 万美元 超 1,000 万美元 + 许可权使用费 2026 深圳衡泰生物 NLRP3 共同开发 1,000 万美元 超 6,600 万美元 + 特许权使用费 2026 礼来 Lilly 未披露靶点对外许可 + 多个合作靶点 1.15 亿美元 约 27.5 亿美元 + 特许权使用费
收入结构的关键含义
把「首付款」一列从上往下读:1,200 万 → 1,300 万 → 2,000 万 → 8,000 万 → 1.15 亿 美元。单价在两年内涨了近一个数量级 ——这比总交易额的膨胀更能说明对方对它的定价认可。只有首付款是已经落袋的钱 。
英矽智能原图 · 2021 年以来自研管线对外许可。 底部注脚为 Note: Notable agreements by total deal value——即按总交易额挑选的代表性交易,非全量清单。
06 / 商业模式 B
与顶尖药企的研发合作(8 家)
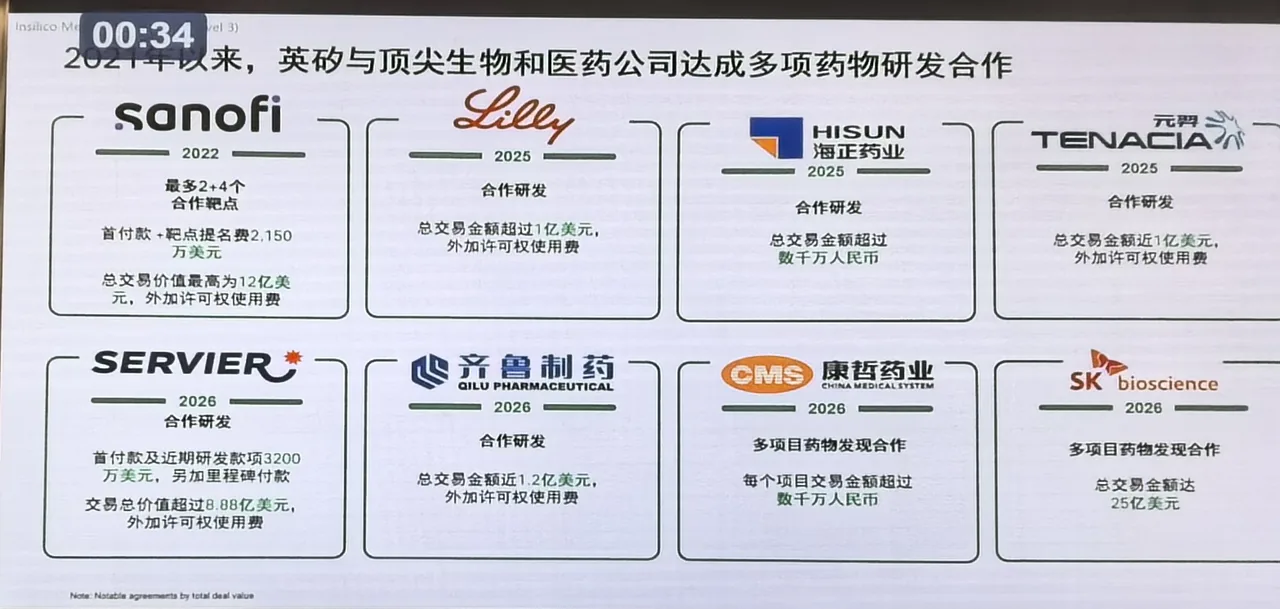
与「对外许可」不同,这一类是平台服务型 收入:对方出钱、出靶点,英矽出平台与交付能力。
年份 合作方 形式 金额条款 2022 赛诺菲 Sanofi 最多 2+4 个合作靶点 首付款 + 靶点提名费 2,150 万美元;总价值最高 12 亿美元 + 许可权使用费 2025 礼来 Lilly 合作研发 总交易金额超过 1 亿美元 + 许可权使用费 2025 海正药业 HISUN 合作研发 总交易金额超过数千万人民币 2025 元羿生物 TENACIA 合作研发 总交易金额近 1 亿美元 + 许可权使用费 2026 施维雅 Servier 合作研发 首付款及近期研发款项 3,200 万美元 + 里程碑;总价值超 8.88 亿美元 + 许可权使用费 2026 齐鲁制药 QILU 合作研发 总交易金额近 1.2 亿美元 + 许可权使用费 2026 康哲药业 CMS 多项目药物发现合作 每个项目交易金额超过数千万人民币 2026 SK bioscience 多项目药物发现合作 总交易金额达 25 亿美元
⚠️ 一处主体名需要修正
deck 上写的是 SK bioscience (SK 旗下疫苗公司)。但公开信源显示,这笔 25 亿美元的合作对手方是 SK Biopharmaceuticals(SK 生物制药) ,2026-06-22 于 BIO 2026 国际大会期间宣布,聚焦中枢神经系统神经免疫领域。两家不是同一家公司,对外引用前必须改。
英矽智能原图 · 2021 年以来与顶尖生物医药公司的合作。 同样标注「按总交易价值挑选的代表性交易」。
07 / 财务对照
把 deck 的数字与财报对一遍
这份 deck 是行业综述型,没有放财务页。但上市公司的数字可以直接核,核完反而更能看清它的商业实质。
图 3 · 收入兑现逻辑(本页自制示意图)。 依据 2025 年报与 2026 中期业绩公告整理。
1.063 亿
2026 上半年收入(美元,+287.2%)
科目 2026 上半年 说明 总收入 1.063 亿美元 同比 +287.2% 药物研发与管线开发收入 1.031 亿美元 同比涨超 300%,来自礼来、施维雅等授权首付款与里程碑 净利润 3,553.7 万美元 上年同期净亏 1,921.5 万美元,扭亏为盈 经调整净利润 5,122.7 万美元 非 IFRS 口径 研发开支 4,930 万美元 用于推进多条候选管线与 Pharma.AI 迭代 经营活动现金流 转正 2026 上半年
这份财报说明的事
收入从 5,624 万(全年)跳到 1.063 亿(半年),不是软件收入起来了,是 BD 首付款集中落地 。含义有两层:利好 :它的分子确实有人愿意付大钱,且首付款是真金白银,不是画饼。风险 :这类收入不连续 。一旦某年没有大额 BD,收入会立刻回落——这也是市场对「BD 驱动可持续性」反复发问的原因。判断它的长期价值,要看除了 BD 之外,平台订阅与服务收入何时能形成第二支柱 。
08 / 行业坐标
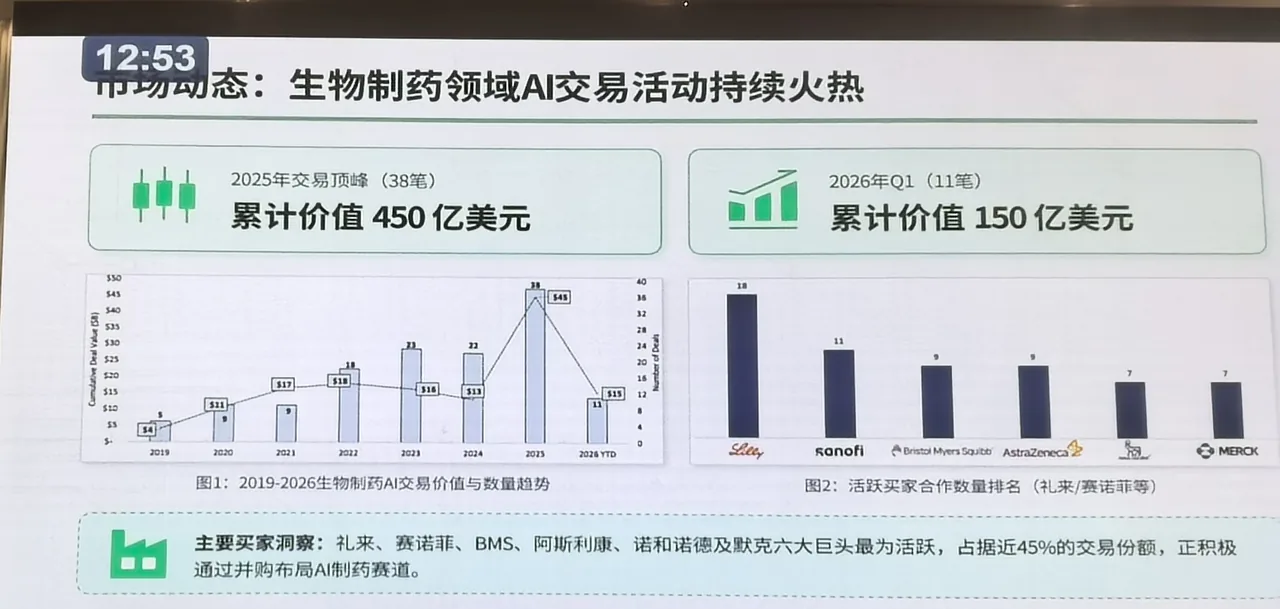
AI 制药的交易温度(deck 引用,第三方口径)
deck 第 3 章给的是行业数据,用于说明「为什么现在是这个赛道的窗口期」。
2019–2026 交易价值与笔数(deck 图 1 逐年读数)
年份 累计交易价值 交易笔数 2019 40 亿美元 5 2020 110 亿美元 9 2021 170 亿美元 18 2022 180 亿美元 22 2023 160 亿美元 23 2024 130 亿美元 22 2025 450 亿美元 38 2026 YTD 150 亿美元 11
活跃买家合作数量排名(deck 图 2)
礼来 18 · 赛诺菲 11 · 百时美施贵宝 9 · 阿斯利康 9 · 诺和诺德 7 · 默克 7 。deck 结论:六大巨头占据近 45% 的交易份额 。
这张图真正在说什么
2023–2024 交易笔数在 22–23 笔的高位横盘、总金额却在下滑(160 亿 → 130 亿),说明单笔变小、市场变谨慎 ;2025 突然跳到 38 笔/450 亿美元,是估值与预期同步重估 的一年。
英矽智能原图 · 市场动态:生物制药领域 AI 交易活动持续火热。 左图交易价值与数量趋势,右图活跃买家排名。
09 / 关键节点
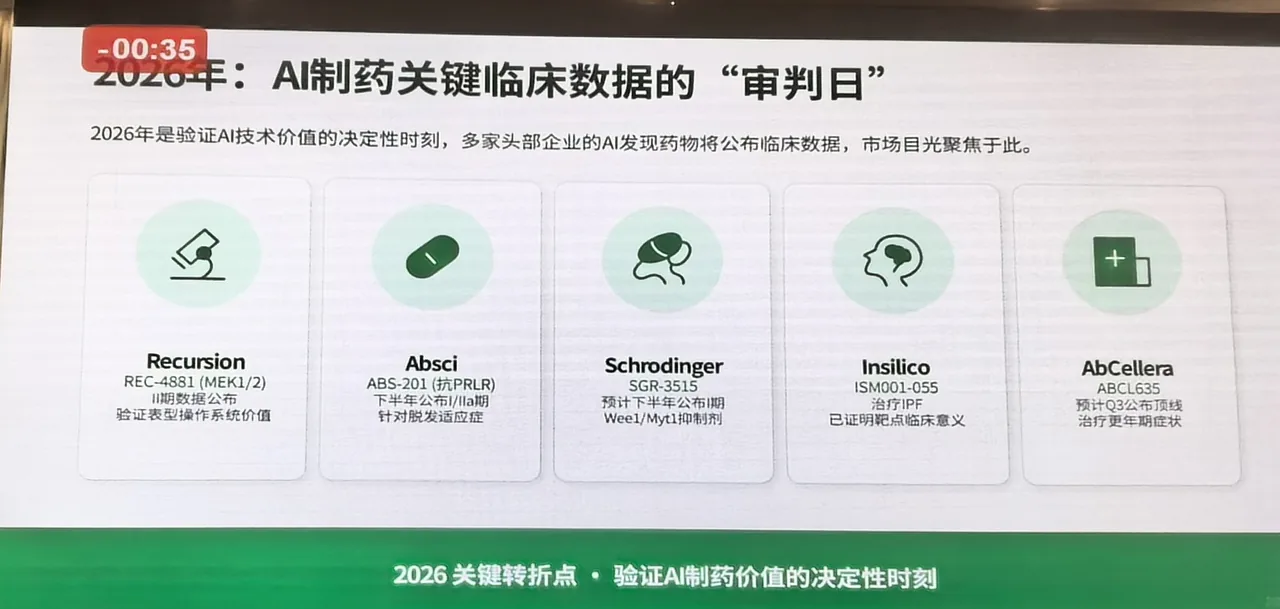
2026:AI 制药关键临床数据的「审判日」
这一页把 2026 年要出数据的主要玩家并列了。值得注意的写法是:英矽把自己也放了进去,而给自家那一格写的不是「即将读出」,而是「已证明靶点临床意义」 。
公司 药物代号 机制/靶点 2026 节点 验证什么 Recursion REC-4881 MEK1/2 II 期数据公布 表型筛选「操作系统」的价值 Absci ABS-201 抗 PRLR 下半年公布 I/IIa 期 脱发适应症 Schrödinger SGR-3515 Wee1/Myt1 抑制剂 预计下半年公布 I 期 物理建模路线的临床可行性 Insilico ISM001-055 TNIK 抑制剂 治疗 IPF,已证明靶点临床意义 AI 发现靶点 + AI 设计分子 AbCellera ABCL635 — 预计 Q3 公布顶线 更年期症状
读这页要注意的三件事
① 这五家的成败不构成对「AI 制药」的总体裁判 ——它们的靶点、模态、临床设计完全不同,把「一家成功=AI 有效、一家失败=AI 无效」当中文媒体常见的简单化叙事是错的。是叙事策略而非数据陈述 :III 期尚未读出。美股上市公司 ,其数据读出会直接反映在股价上;英矽在港股,可比性需要单独看。
英矽智能原图 · 2026 年:AI 制药关键临床数据的「审判日」。 底部标语「2026 关键转折点 · 验证 AI 制药价值的决定性时刻」。
10 / 监管与技术前沿
外部条件正在同时变好
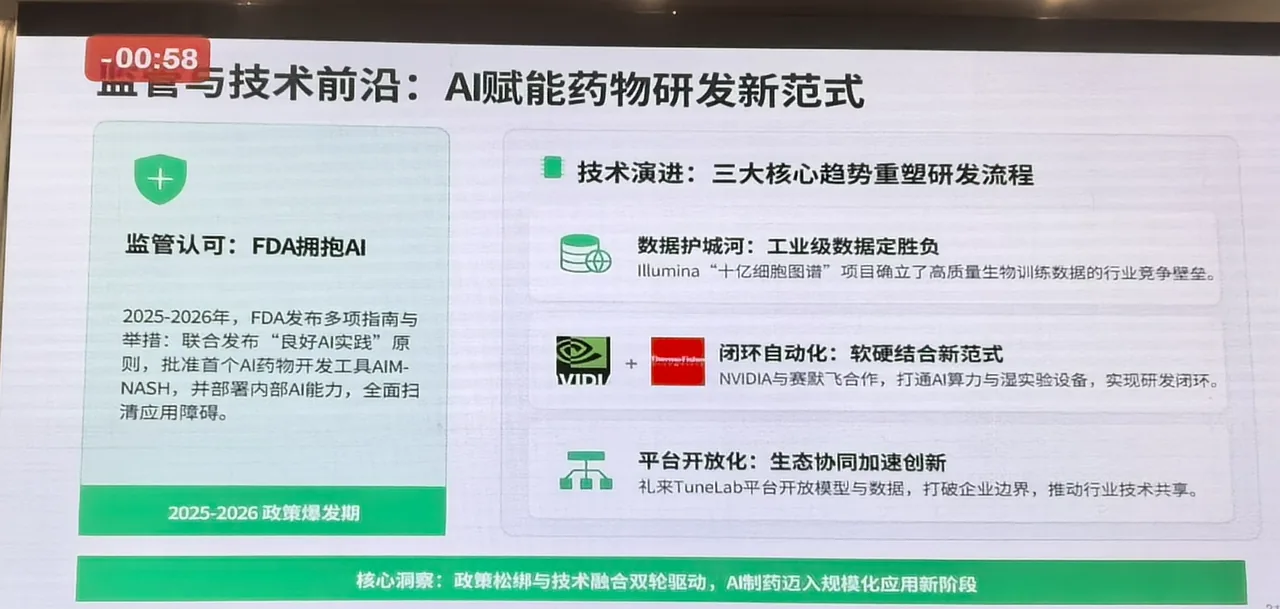
监管:FDA 拥抱 AI
deck 的判断是 2025–2026 是政策爆发期 :FDA 联合发布「良好 AI 实践」原则、批准首个 AI 药物开发工具 AIM-NASH 、并在内部部署 AI 能力。
技术 & 生态:三条趋势
① 数据护城河 ——Illumina「十亿细胞图谱」项目确立高质量生物训练数据的壁垒;闭环自动化 ——NVIDIA 与赛默飞合作,打通 AI 算力与湿实验设备;平台开放化 ——礼来 TuneLab 开放模型与数据,打破企业边界。
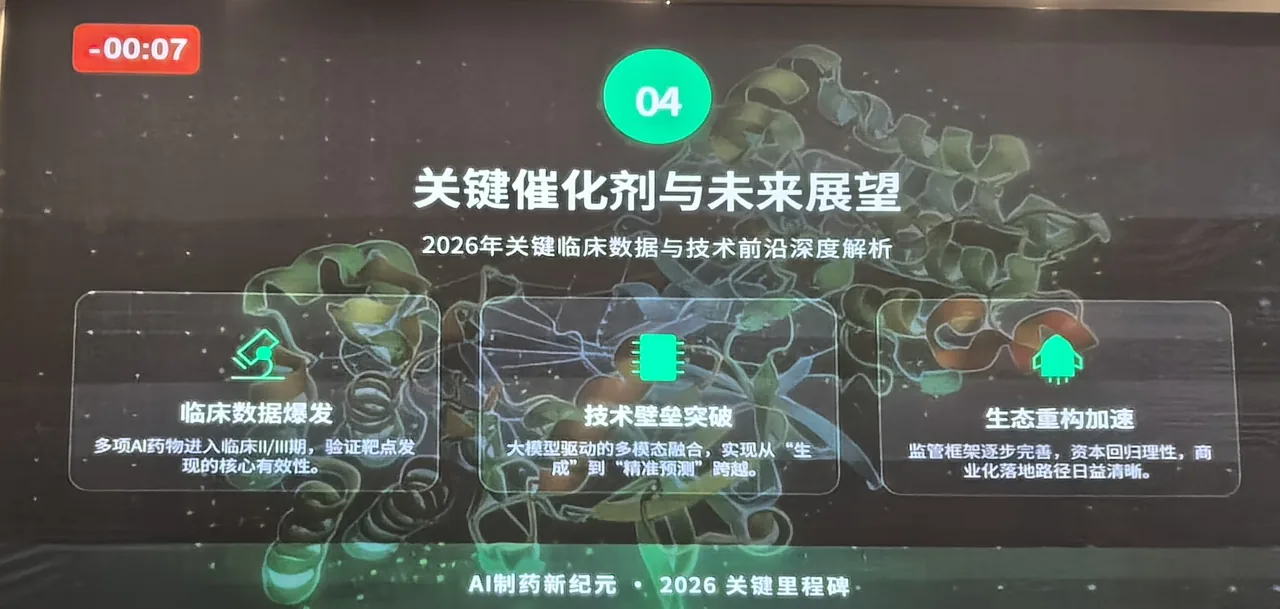
2026 三个关键催化剂(deck 第 4 章页)
临床数据爆发 :多项 AI 药物进入临床 II/III 期,验证靶点发现的核心有效性。技术壁垒突破 :大模型驱动的多模态融合,实现从「生成」到「精准预测」的跨越。生态重构加速 :监管框架逐步完善,资本回归理性,商业化落地路径日益清晰。
一个对照观察
把这三条与晶泰科技 那份报告并读很有意思:晶泰讲的是物理执行层 (自动化湿实验工站 + 失败数据飞轮),英矽讲的是数据与模型层 (多组学靶点 + 生成化学)。把晶泰式的资产变成行业通用基础设施 ——一旦成立,自建湿实验闭环的稀缺性会被削弱,而专有数据与靶点洞察的相对价值上升 。
英矽智能原图(第 31 页)· 监管与技术前沿:AI 赋能药物研发新范式。 底部核心洞察「政策松绑与技术融合双轮驱动,AI 制药迈入规模化应用新阶段」。
英矽智能原图 · 关键催化剂与未来展望。 底部「AI 制药新纪元 · 2026 关键里程碑」。
11 / 我的判断
它值得学什么,我们该做什么
值得学的四条
01
选一个「容易证明自己有效」的适应症打第一枪
IPF 而非肿瘤:终点客观(FVC)、监管认可、治疗选择少。与其在最难的战场上证明方法有效,不如先在一个信号清晰的战场上拿到裁决。
02
把「靶点发现」和「分子设计」绑成一条证据链
只做分子优化,随时可以被换成别人的模型;两端都是自己做的,才构成一个不可替代的完整叙事 。这也是它能开出 1.15 亿美元首付的定价基础。
03
用「合成分子数」而不是「效率提升百分比」做对外证据
60–200 个分子/项目是可被第三方复核的硬数字 ;「提速 60%」这种表述谁都能说。汇报我们自己工作时,也应该优先给这类数字。
04
把平台当产线,把分子当产品
软件订阅在它的收入里几乎不构成支柱,真正卖钱的是分子+专利+数据包的整体交割 。这与我们讨论过的「能力输出前先问能换回什么权利」是同一条结论。
对我们的直接相关性
它的短板,正好是我们最厚的那一层
它的前端输入 是公开多组学数据与文献——PandaOmics 拼的是数据整合与建模能力,不是独家数据 。我们手上有 CKB 大人群队列、时空组学与临床队列,这属于它拿不到的那一类资产。
它在 IPF 上的成功说明了一件事:「有强因果遗传学证据的靶点」更容易读得出临床信号 (这与我们引用过的 Minikel 2024 结论一致:有遗传学支持的机制成功率是无支持的 2.6 倍)。把队列价值转成「经人群遗传学验证的干预靶点清单」,是比做模型更硬的产出物。
它已经用 MCP 把整套平台接进通用开发环境。这是能力外化的标准动作 ——我们的平台若要对外,接口层的选择值得参照这一条。
一个必须保持清醒的地方
英矽的叙事里,「AI 制药」的成败被压缩成一条管线的一次 III 期读出 。这对公司是激励,对行业是过度简化——Rentosertib 成功不能证明 AI 制药通用有效,失败也不代表方法无效 。它有没有形成「每做一批分子、模型就变强一点」的机制 ,而不是「它这一枪中没中」。
12 / 证据纪律
证据与口径声明
已核验(可与公开信源对上)
礼来 2026 交易 :首付款 1.15 亿美元、总额约 27.5 亿美元 —— 与 deck 第 5 张一致 ✓赛诺菲 2022 交易 :deck 写「总交易价值最高 12 亿美元」,对应公开口径 1.2 billion USD(首付款+靶点提名费 2,150 万美元)—— deck 写法正确,不是笔误 ✓Rentosertib 中国 IIa 期 :60 mg 组 12 周 FVC 平均改善 98.4 mL,发表于 Nature Medicine ✓III 期 :信息于 2026-07 在 CDE 公示;2026-09-10 在北京协和完成全球首例入组给药 ✓2026 上半年财务 :收入 1.063 亿美元(+287.2%)、毛利 90.3%、净利 3,553.7 万美元、经调整 5,122.7 万美元、现金及投资 5.848 亿美元、研发开支 4,930 万美元 —— 均取自公司中期业绩公告 ✓上市 :2025-12-30 港交所主板(03696.HK),年内募资额最高的港股生物医药 IPO ✓Pharma.AI 模块划分与 2026 平台增量 (MMAI Gym、MCP 打通、PandaClaw、Liquid AI 合作)—— 取自公司公开信息与业绩发布 ✓吸入制剂获临床批件 ,为 AI 驱动管线第 13 个 IND ✓
存疑(引用前必须核实)
SK bioscience 主体名错误 :该 25 亿美元合作的实际对手方为 SK Biopharmaceuticals (2026-06-22 于 BIO 2026 宣布,CNS 神经免疫领域)。deck 写成 SK bioscience,引用前必须改 。「缩短 60% 以上」缺基线 :没有说明对照组的定义(哪些项目、哪个时间段、是否同适应症),属营销性表述。「临床成功率显著优于传统方法」无样本 :既未给对照组,也未给样本量与统计口径。29 个 PCC / 12 个 IND 是公司自汇总口径(2021–2025) :建议与临床登记平台(CDE / ClinicalTrials.gov)的申办方栏 逐一核对,确认哪些是自持、哪些是合作方持有。deck 第 18 页把 TNIK 项目写成 INS018-055 ,而第 9 页写 ISM001-055:同一分子的两套内部编号,对外使用时建议统一。行业数据(交易笔数/金额、六大买家占 45%)为第三方来源 :deck 未标注机构名与出年份,引用需补。AIM-NASH、Illumina「十亿细胞图谱」、礼来 TuneLab、NVIDIA+赛默飞合作 :deck 陈述,本次未逐条独立核验,引用前请单独确认。演讲人身份口径 :陆洪福任职于英矽智能科技(上海)有限公司 (境内运营实体),与港股上市主体(Insilico Medicine Cayman TopCo)非同一法人;deck 内容偏公司整体叙事,不完全等同于其本人药物化学条线的实操细节 。本批素材中尚无 Chemistry42 具体操作层面的页面。
素材覆盖度说明
本次现场照片共 11 页,对应 deck 页码 2 / 18 / 31 等,目录所示四个章节中,第 1、2 章的大部分页面与第 4 章的收尾页未获取 。因此本页对「AI 赋能研发全流程」的呈现以其平台页与效率页为主,可能存在遗漏。深势科技(DP Technology) 演讲人林晓露的另一份 deck(7 页),按用户指示不纳入本页 。
13 / 原始材料
会议现场幻灯片图集(11 页)
按 deck 内在顺序排列。图片为会议现场拍摄后裁切,因拍摄角度与屏幕反光,个别边缘略有缺损。
会议调研系列 · 第三份 | 英矽智能 Insilico Medicine(03696.HK)| 整理:2026-09-17
声明 分别来自 2026-09-17 会议现场拍摄的幻灯片(11 页)与公司公开披露(2025 年报、2026 中期业绩公告、官方新闻稿) 。凡标注「deck」的数字均为公司自述口径,凡标注「已核验」的项目已与公开信源交叉核对。非实验数据图,不代表对方官方口径 。
← 返回目录 | 系列:第一份 · 晶泰科技 · 第二份 · 恒爱药业 HA-Pep™ · 相关:AI 智能体分级 L0–L4 · AI 短肽药物管线